El Monitor de Opinión Pública (MOP) de octubre, de Zentrix Consultora, registró que el 67,7% de los argentinos se queda sin ingresos a más tardar el día 20, con picos del 75% entre los menores de 40 años y del 82,4% en la clase baja. El 59,4% tomó deuda en los últimos seis meses, la mayoría para cubrir alimentos y salud, y el 80,6% siente que su salario no le gana a la inflación.
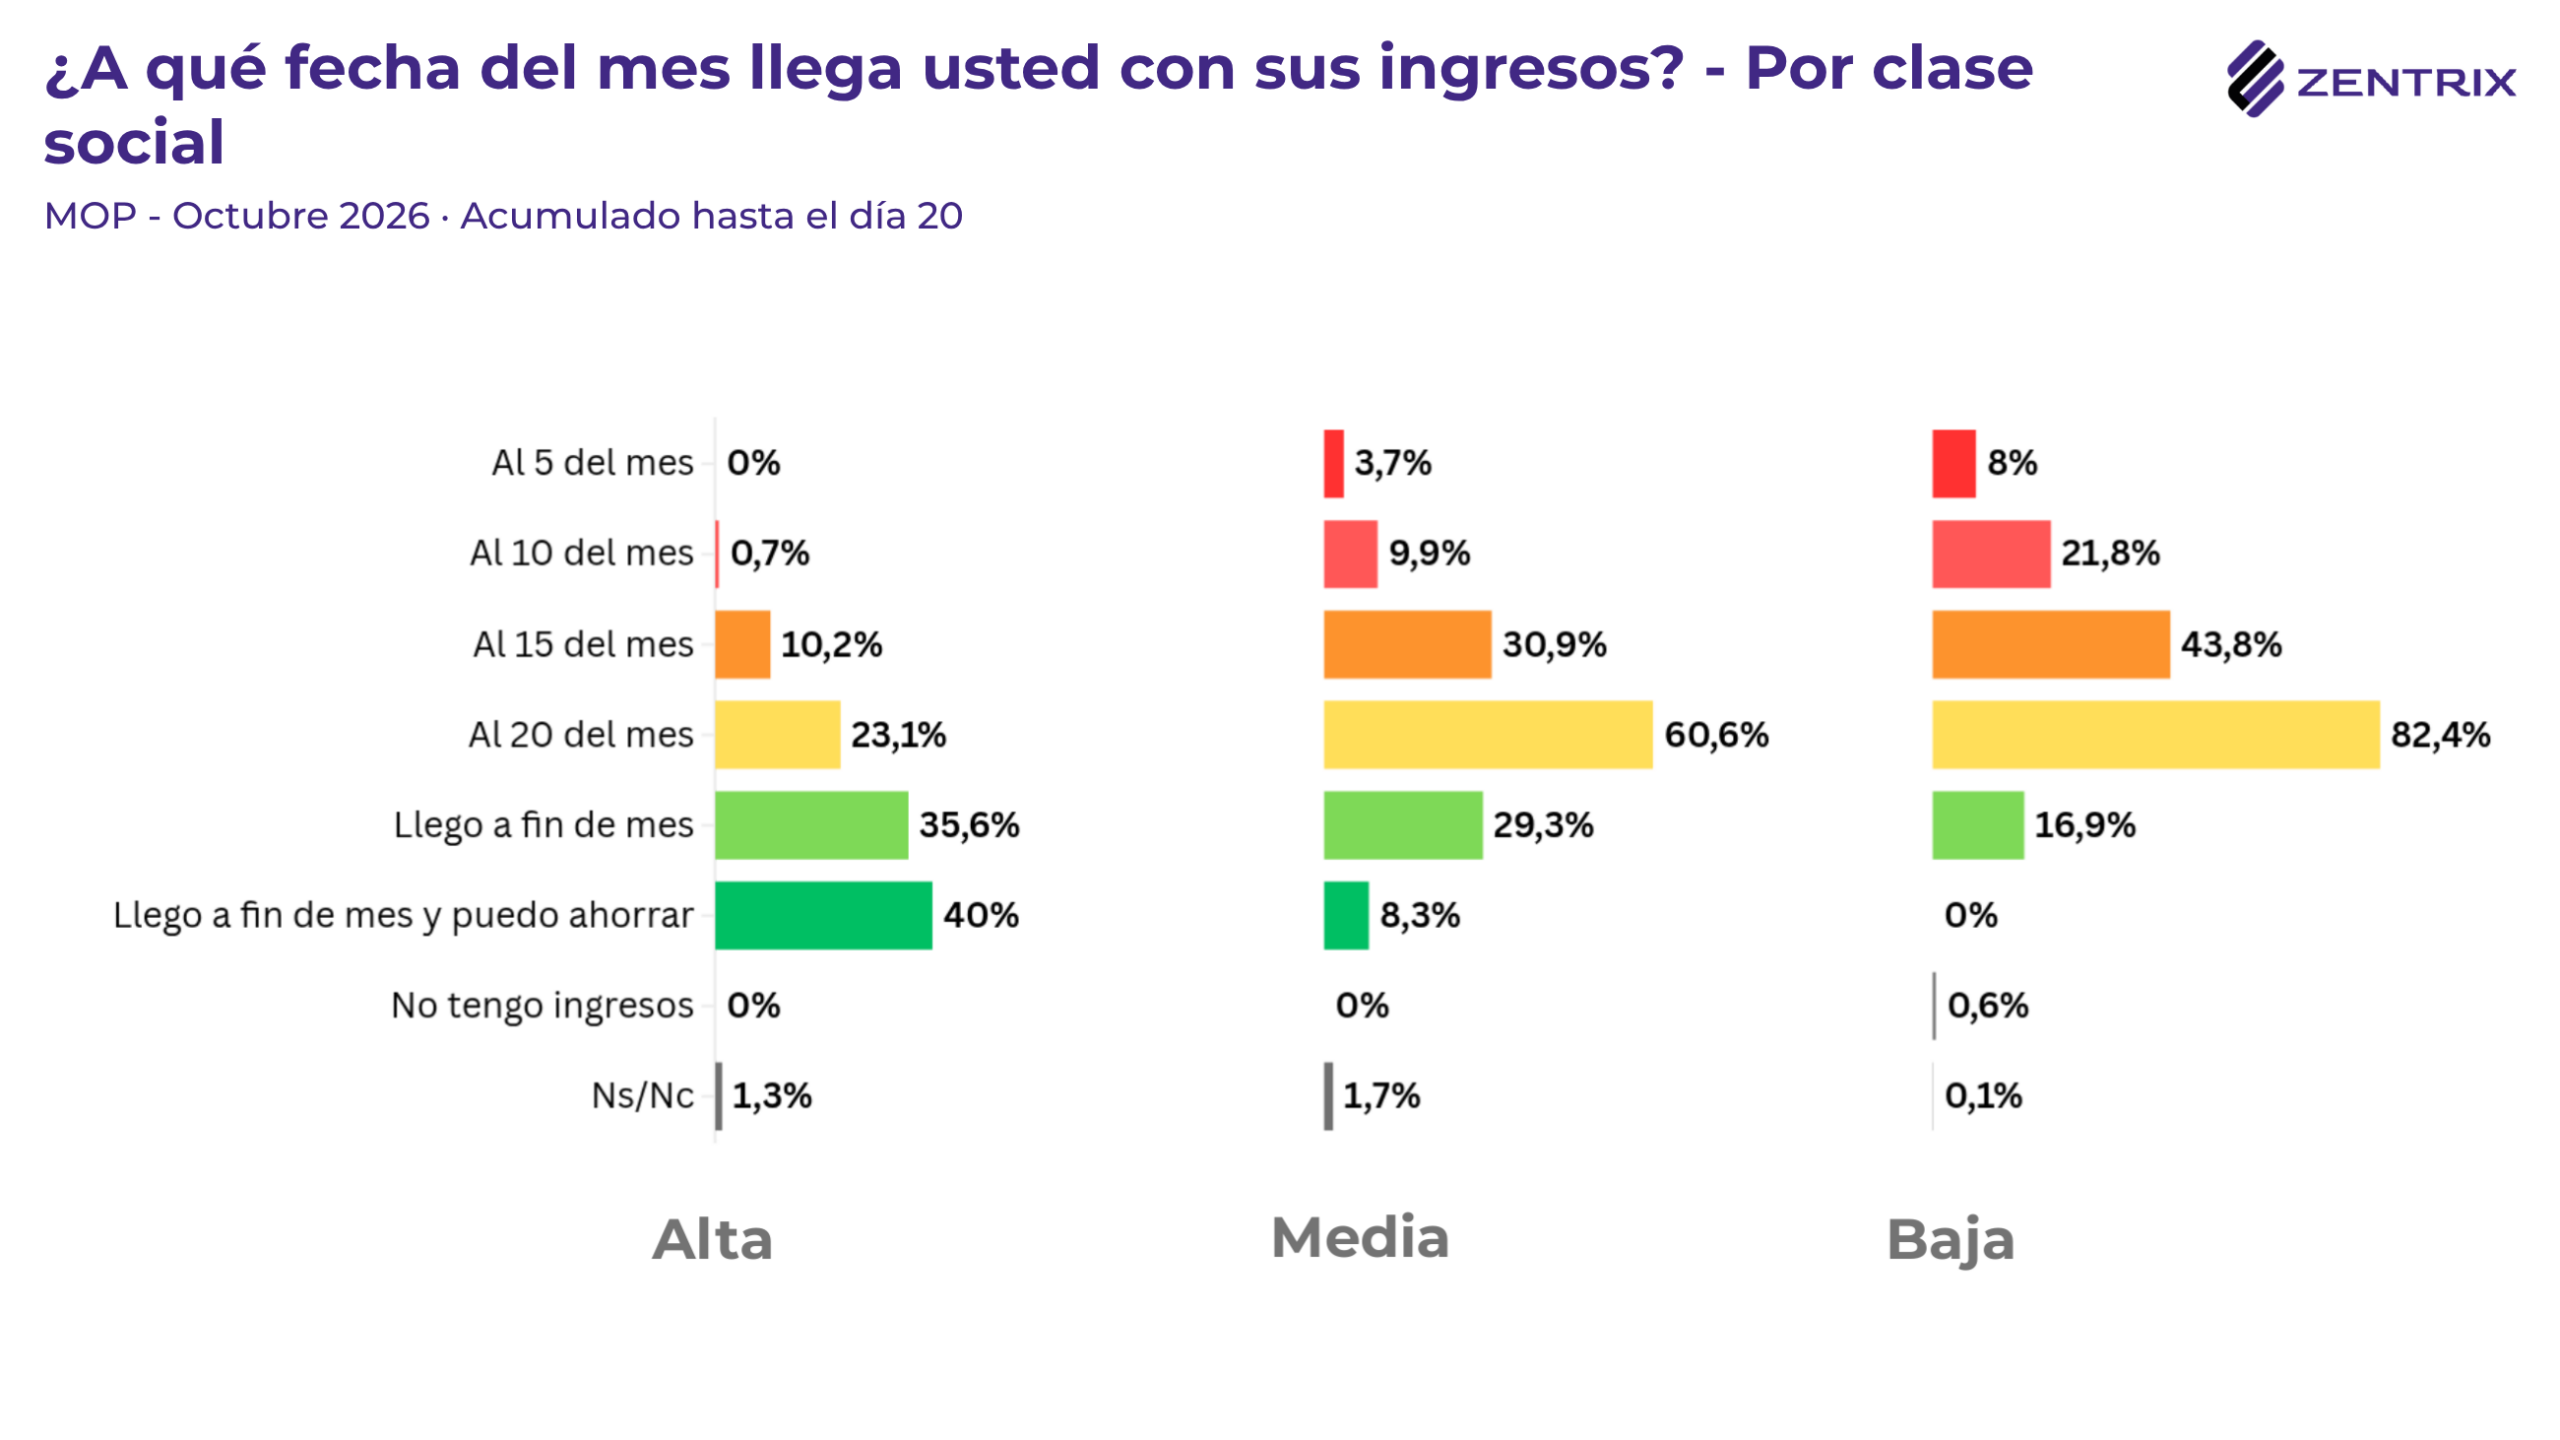
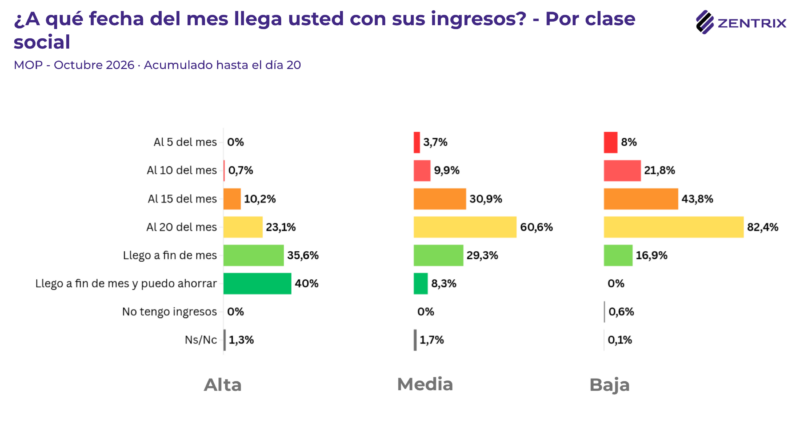
Para dos de cada tres argentinos el ingreso se termina antes que el mes. El 14,9% no pasa del día 10, el 35,3% se queda sin ingresos a más tardar el día 15 y el 67,7% (total acumulado) no supera el 20 del mes. Del otro lado, solo el 31,1% llega a fin de mes (con un 7,5% que logra ahorrar).
La comparación con septiembre no muestra alivio: la proporción que llega a fin de mes pasó del 34% al 31,1% y la que ahorra, del 9,8% al 7,5%.
Los salarios no estarían subiendo “como pedo de buzo”
Son variaciones que se pueden considerar en el límite del margen de error, por lo que la lectura más prudente no es la de un deterioro abrupto, sino la de un problema que se sostiene: para la mayoría de los hogares, el ingreso alcanza, como mucho, para dos tercios del mes.
El 80,6% considera que su salario no le gana a la inflación, frente a un 14,8% que cree que sí. No es un dato aislado: desde marzo, esa proporción no bajó del 80% y llegó a un máximo del 87,4% en julio. La percepción tampoco se explica solo por la grieta.
Entre quienes votaron a la oposición en 2025, el 95,2% responde que su salario no le gana a la inflación, pero entre quienes votaron al oficialismo también lo afirma el 59%, contra un 33,5% que sostiene lo contrario. Que seis de cada diez votantes del Gobierno lo reconozcan sugiere que la desaceleración de la inflación todavía no se tradujo en una mejora percibida del poder de compra.
El 80,6% considera que su salario no le gana a la inflación, frente a un 14,8% que cree que sí. No es un dato aislado: desde marzo, esa proporción no bajó del 80% y llegó a un máximo del 87,4% en julio. La percepción tampoco se explica solo por la grieta.
Más créditos y endeudamiento
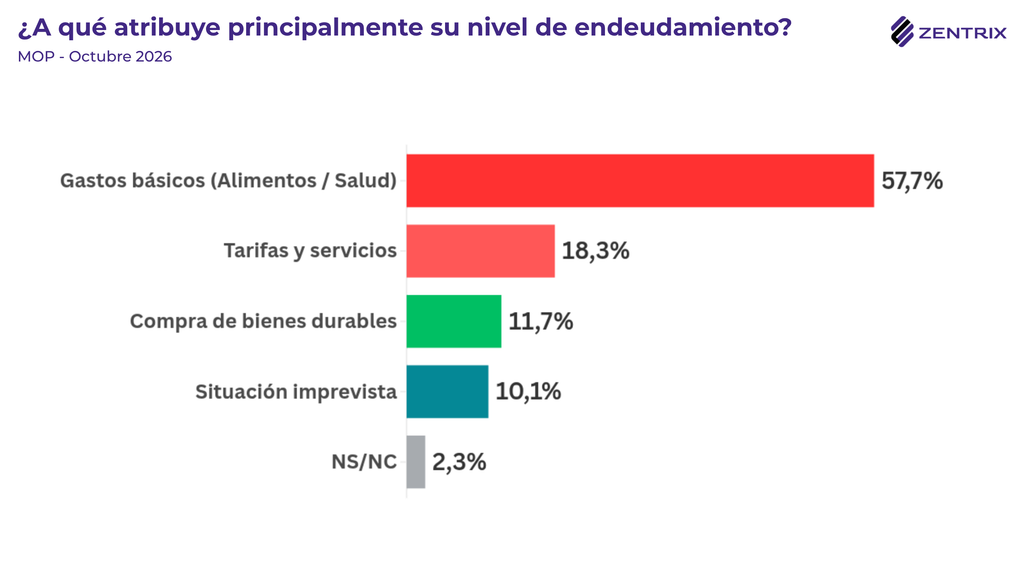
Cuando el ingreso no alcanza, el crédito ocupa su lugar. El 59,4% tomó alguna deuda o crédito en los últimos seis meses (56,2% en septiembre), y el destino confirma que no se trata de una decisión de consumo: entre quienes se endeudaron, el 57,7% lo hizo para cubrir gastos básicos (alimentos y salud) y el 18,3% para pagar tarifas y servicios. Es decir, tres de cada cuatro endeudados (76%) atribuyen su deuda a la subsistencia del hogar, mientras que apenas el 11,7% la destinó a comprar bienes durables y el 10,1% a afrontar una situación imprevista.
La dinámica descripta en septiembre sigue vigente: un crédito que cubre las últimas semanas del mes se paga con el ingreso del siguiente, que vuelve a agotarse antes de tiempo.
Cómo afecta a las clases sociales
La estructura social ordena el problema con precisión. En la clase baja, el 82,4% no supera el día 20 con sus ingresos, el 43,8% no pasa del día 15 y nadie declara capacidad de ahorro. El 71,7% tomó deuda y, de ellos, el 68,3% lo hizo para cubrir alimentos y salud. En la clase alta, en cambio, solo el 23,1% se queda sin ingresos antes del día 20, el 75,6% llega a fin de mes y el 40% ahorra; el 48,7% se endeudó, pero el 52,7% de ellos lo hizo para comprar bienes durables. El mismo instrumento cumple funciones opuestas: en la parte superior de la pirámide amplía el consumo, en la base sostiene el consumo básico.
La clase media es, sin embargo, la que concentra el incremento del deterioro respecto de septiembre. La proporción que no supera el día 20 pasó del 51,4% en septiembre al 60,6% en octubre, y la que llega a fin de mes cayó del 48,5% al 37,6%. A diferencia de las variaciones del total, esta excede el margen de error del segmento. Apenas el 8,3% ahorra y, entre quienes se endeudaron, el 50,3% lo hizo para gastos básicos y el 27,6% para pagar tarifas y servicios, la proporción más alta de los tres estratos. Es el sector que todavía no se percibe en el último escalón, pero que ya empieza a financiar con deuda las cuentas fijas del hogar.
Jóvenes, los más vulnerables
El otro segmento que concentra la fragilidad es el de los jóvenes. “Hacer fructificar esa riqueza en beneficio de todos exige prestar particular atención a los jóvenes”, sostuvo el Papa en el mismo discurso. Los datos muestran que, entre los menores de 40 años, el 75% no supera el día 20 con sus ingresos (72% en septiembre), el 38,8% no pasa de la quincena y más de uno de cada cinco (22,6%) se queda sin dinero antes del día 10.
Solo el 24,1% llega a fin de mes, apenas el 2,1% logra ahorrar y el 62,7% tomó deuda en los últimos seis meses. La brecha con los mayores se da en dos planos: los jóvenes se quedan antes sin ingresos (75% frente al 62,9% entre los 40 y 59 años y el 62,3% entre los mayores de 60) y casi no tienen ahorro (2,1% contra 11,6% y 10,9%, respectivamente). Sin ese colchón, cualquier imprevisto va directo al crédito.
El bolsillo y la situación del país
La evaluación económica vuelve a mostrar una brecha entre el bolsillo y el país. El 40,1% califica negativamente su situación personal, mientras que el 64% evalúa mal la situación del país: una distancia de 24 puntos (22 en septiembre). La mirada sobre el país, además, se deterioró: la evaluación positiva cayó del 20,4% al 16,5% en un mes.
Por clase social, la evaluación negativa del país llega al 75% en la clase baja, contra el 60,5% en el estrato alto y el 52,4% en el medio; por edad, el registro más crítico está entre los mayores de 60 (69,1%). Hay, además, un contraste: la proporción que se queda sin ingresos antes del día 20 (67,7%) supera ampliamente a la que califica mal su situación personal (40,1%). Una lectura posible es que buena parte de los hogares ya naturalizó que el ingreso no cubre el mes, y que el crédito está absorbiendo un ajuste que todavía no se refleja del todo en la evaluación declarada.
La percepción sobre el INDEC libertario
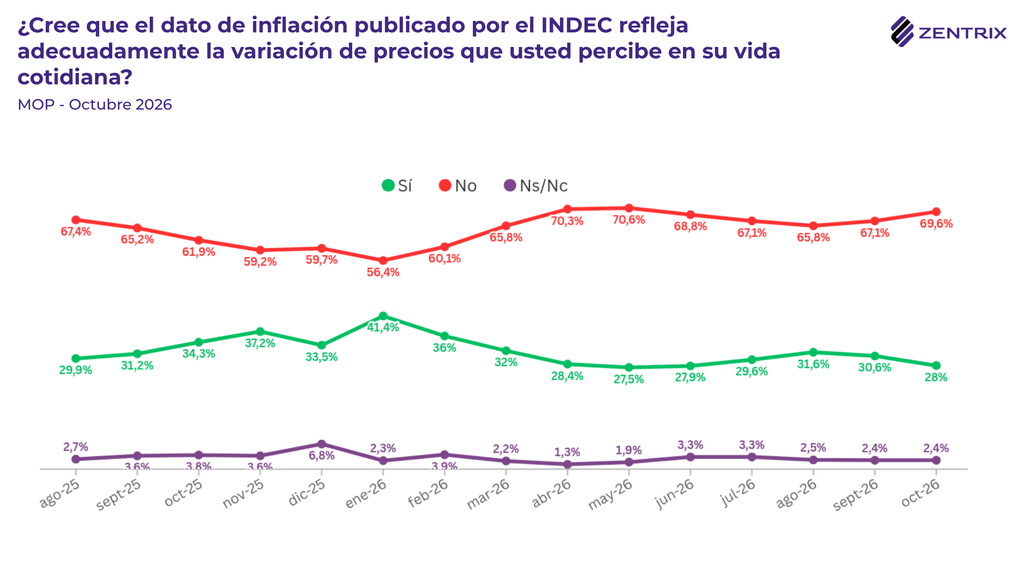
El descreimiento sobre las cifras oficiales completa el cuadro. El 69,6% cree que el dato de inflación que publica el INDEC no refleja adecuadamente la variación de precios que percibe en su vida cotidiana, frente a un 28% que considera que sí. Es el registro más alto desde mayo (70,6%) y se produce después de que el organismo informara, el 13 de octubre, una inflación de 1,9% en septiembre y un acumulado de 23,6% en lo que va del año. La serie muestra que la confianza en el índice no es un dato fijo: el descreimiento tocó su mínimo en enero (56,4%), cuando el 41,4% consideraba que el dato oficial reflejaba lo que percibía, y volvió a crecer desde febrero, el mes en que el Gobierno postergó sin fecha la actualización de la canasta del índice y renunció el entonces director del organismo, Marco Lavagna. Aunque el MOP no permite atribuir esa suba a un solo factor, desde abril el descreimiento se mantiene por encima del 65%.
Una parte de esa distancia puede tener una explicación técnica. El Índice de precios al consumidor (IPC) todavía pondera los precios según los patrones de consumo de la Encuesta Nacional de Gastos de los Hogares 2004/05. La actualización basada en la encuesta 2017/18, que debía aplicarse desde enero, elevaba el peso de vivienda, agua, electricidad, gas y otros combustibles del 9,4% al 14,5% y el de transporte del 11% al 14,3%, mientras reducía el de alimentos del 26,9% al 22,7%.
Sobre el estudio
Los datos surgen del Monitor de Opinión Pública (MOP), un estudio desarrollado desde Zentrix Consultora con el propósito de relevar percepciones políticas y económicas de la población residente en la Argentina. El relevamiento, correspondiente a la medición de octubre, incluyó 1.278 casos válidos con cobertura nacional y se realizó entre el 19 y el 30 de octubre de 2026. Se hizo mediante un diseño muestral ponderado por región, edad, sexo y voto declarado (balotaje presidencial de noviembre de 2023 y elecciones legislativas de octubre de 2025) según el último padrón electoral.
La recolección de datos se efectuó a través de un cuestionario autoadministrado en línea, con difusión controlada y posterior depuración de registros inválidos. Bajo estas condiciones, el margen de error teórico se estima en ±2,7%, con un nivel de confianza del 95%. Los resultados no deben extrapolarse a niveles subnacionales sin la debida cautela metodológica.
El informe completo: